検証日:2026年9月10日(KST)
韓国の防衛産業が、日本の読者にも見逃せない経済ニュースになっています。きっかけの一つは、ポーランド向けのK2戦車、K9自走砲、FA-50軽攻撃機などの大型契約です。防衛装備というと専門的で遠い話に見えますが、韓国では雇用、地方工場、輸出金融、外交、技術移転までを含む「産業政策」のテーマとして語られることが増えました。
ただし、「韓国が急に軍事大国になった」「日本は何もできない」という単純な話ではありません。韓国の強みは、完成品を比較的早く量産し、相手国の事情に合わせて現地生産や技術協力を組み合わせる実務力にあります。一方で、輸出額は年によって大きく上下し、契約後の納入、品質、金融条件、政治リスクに左右されます。本記事では、韓国防衛産業の伸びを日本人向けに、経済・企業・制度の視点から慎重に整理します。投資判断や政策提言ではなく、ニュースを読むための背景解説です。
この記事の独自ポイント
- 韓国防衛産業を「軍事ニュース」ではなく、製造業・輸出・産業政策のニュースとして読み解きます。
- K2戦車だけに絞らず、K9自走砲、FA-50、ミサイル・防空、造船などに共通する伸び方を整理します。
- 日本との違いを、技術力の優劣ではなく、制度、輸出経験、国内需要、量産文化の差として比較します。
- 「好調」だけでなく、ポーランド依存、輸出金融、現地生産、政治変動というリスクもあわせて説明します。
まず結論:韓国の防衛産業が伸びた理由は一つではない
韓国の防衛産業が注目される理由は、ロシアによるウクライナ侵攻後の欧州需要だけではありません。もちろん、欧州諸国が短期間で装備を補充する必要に迫られ、韓国企業がその需要をつかんだことは大きな要因です。しかし、その前から韓国には、北朝鮮と向き合う安全保障環境、徴兵制を前提にした大規模な地上戦力、国産化を進めてきた政府調達、輸出を国家戦略として後押しする仕組みがありました。
SIPRIの分析では、韓国の主要兵器輸出は2010〜14年と比べて2020〜24年に大きく拡大し、2020〜24年の世界シェアは2.2%、世界10位の輸出国とされています。数字だけ見れば米国やフランスとは大きな差がありますが、韓国にとって重要なのは「中堅輸出国」として欧州・中東・アジアに存在感を広げたことです。特にポーランドは、2020〜24年の韓国の主要兵器輸出先として大きな比重を占めました。
ここで注意したいのは、防衛輸出はスマートフォンや半導体のように毎年同じペースで売れる商品ではないという点です。大型契約が一件まとまると輸出額は急増し、翌年に契約が遅れれば落ち込みます。韓国の輸出額も、2022年に記録的な水準へ伸びた後、2023年、2024年は下がったと報じられています。したがって「伸びている」とは、単年度の売上だけでなく、輸出先、製品の幅、現地生産を含む協力モデルが広がっているという意味で見るのが現実的です。
K2戦車とは何か:ポーランド契約が象徴になった理由
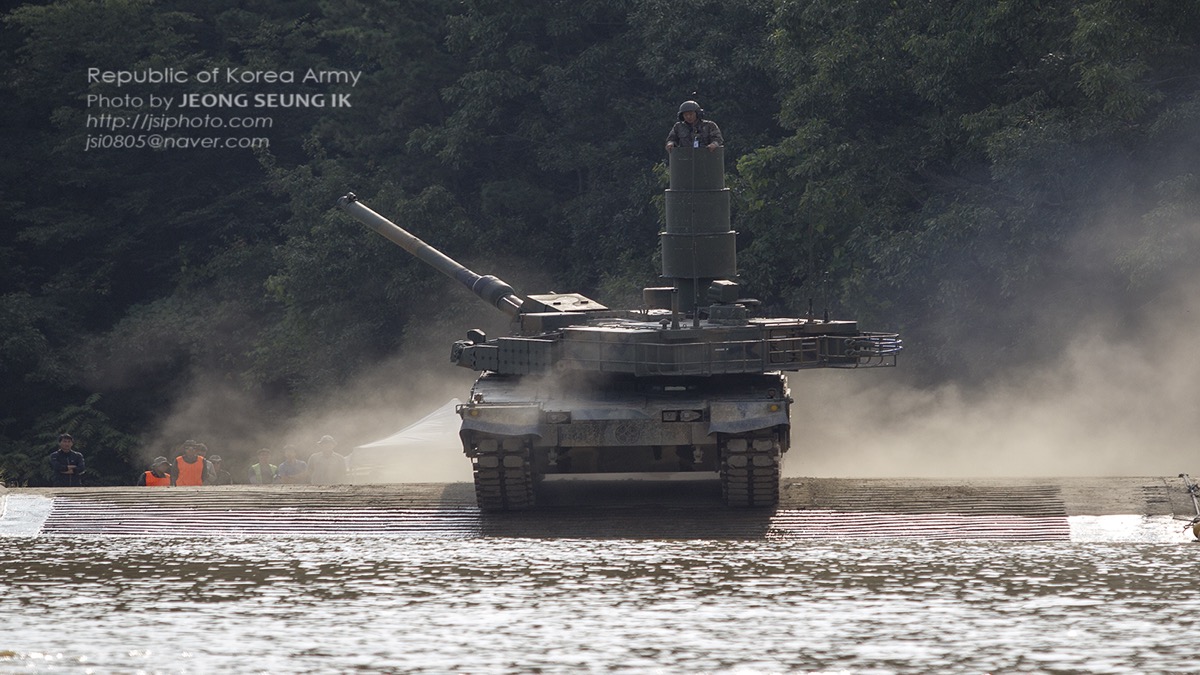
K2戦車は、韓国の現代ロテムが手がける主力戦車です。韓国陸軍向けに開発され、地上戦を重視する韓国の防衛需要の中で育ってきました。ポーランド向けの契約では、既存の完成車両を韓国から納入するだけでなく、将来的なポーランド仕様、現地組み立て、部品供給、整備協力が焦点になっています。このためK2は、単なる「韓国製戦車」ではなく、韓国がどのように海外市場を取りに行くかを示す代表例になりました。
ポーランドが韓国装備を選んだ背景には、ロシアへの警戒と、ウクライナ支援で減った装備の補充があります。欧州の伝統的メーカーも高性能な装備を持っていますが、生産ラインの余力や納期には限界があります。韓国側は、比較的早い納入、既存量産品の提示、価格競争力、技術移転や現地生産への柔軟さを組み合わせ、急ぐ買い手に現実的な選択肢を出しました。
日本人読者がここで理解しておきたいのは、K2の成功は「最高性能だけで勝った」というより、「必要な時期に、必要な数を、政治的に受け入れやすい形で出せた」ことの意味が大きいという点です。防衛装備はカタログ性能だけで決まらず、納期、訓練、弾薬、整備、現地雇用、政府保証、長期関係まで含めて評価されます。韓国企業と政府は、このパッケージ化を積極的に進めてきました。
韓国防衛輸出を支える4つの構造
第一に、韓国には大きな国内需要があります。北朝鮮との緊張を背景に、韓国軍は地上装備、火砲、航空機、ミサイル、防空、艦艇を継続的に更新してきました。国内で一定数を調達するため、企業は量産経験を持ち、改良サイクルも回しやすくなります。輸出先から見れば、実際に韓国軍が使っている装備であることは安心材料になります。
第二に、韓国の製造業文化です。自動車、造船、電子部品、工作機械などで培ったサプライチェーン管理、短納期対応、コスト管理は、防衛産業にも影響しています。もちろん防衛装備は民生品とは違い、輸出規制や安全保障審査が必要です。それでも、量産を前提に工程を詰める発想は、急いで装備をそろえたい国にとって魅力になりやすいのです。
第三に、政府の輸出支援です。韓国では防衛事業庁(DAPA)が装備調達と防衛産業政策で中心的な役割を持ち、輸出商談でも政府間の調整が重要になります。大型契約では、企業だけでなく、政府保証、輸出金融、外交日程、首脳・閣僚レベルの関係が絡みます。韓国はこれを「K防産」と呼び、半導体や自動車と並ぶ輸出産業として育てようとしています。
第四に、買い手側に合わせた提案です。ポーランドの例では、完成品の早期納入だけでなく、ポーランド仕様への改良や現地生産が議論されました。中東や東南アジアでも、単に製品を売るだけでなく、訓練、整備、共同開発、部品供給を組み合わせる余地があります。これは売り手にとって利益率や技術管理の課題もありますが、買い手には国内産業への波及を説明しやすい利点があります。
数字で見る韓国防衛産業:伸びているが一直線ではない
SIPRIの2025年分析によれば、韓国の主要兵器輸出は2010〜14年から2020〜24年にかけて2倍以上になりました。2020〜24年の世界シェアは2.2%で、世界10位。ポーランド、フィリピン、インドなどが主要な受け手として挙げられています。また、韓国の大手防衛企業の売上も伸び、韓国国内調達と輸出の両方が企業収益を押し上げました。
一方で、韓国メディアの報道では、韓国の防衛輸出額は2022年に約173億ドルの記録的水準に達した後、2023年は約135億ドル、2024年は暫定で約95億ドルと下がったとされています。これは成長ストーリーが終わったというより、大型契約のタイミングに左右される防衛輸出の性格を示しています。特にポーランドとの追加契約の遅れは、単年度の数字に大きく影響しました。
つまり、韓国防衛産業を読むときは、契約額、納入額、受注残、現地生産、共同開発を分けて見る必要があります。大きな契約発表があっても、売上として認識されるまでには年数がかかります。逆に、単年の輸出額が下がっても、受注残や生産ラインが維持されていれば、企業活動としては続いています。株価や投資判断に直結させるのではなく、産業全体の流れとして把握するのが安全です。
韓国と日本の違い:技術力より「制度と市場経験」の差
日本にも高い防衛技術と製造基盤があります。艦艇、航空機部品、センサー、ミサイル関連、素材、電子部品など、日本企業が持つ技術は軽視できません。それでも、防衛装備の輸出という点では、韓国の方が実績を積みやすい構造を持ってきました。違いは、単純な技術力ではなく、戦後の制度、輸出管理の考え方、国内世論、企業の採算、政府の支援体制にあります。
| 比較軸 | 韓国 | 日本 | ニュースを読むポイント |
|---|---|---|---|
| 安全保障環境 | 北朝鮮と直接向き合い、陸上装備の大規模需要が続く | 島しょ防衛、海空優先、米国装備との連携が大きい | 必要とされる装備の種類が違う |
| 輸出姿勢 | 政府が防衛輸出を成長産業として前面に出しやすい | 移転三原則などの枠組みの中で慎重に進める | 「売れる・売れない」は制度差も大きい |
| 量産経験 | 国内調達と輸出を組み合わせて生産ラインを維持しやすい | 国内向け少量生産になりやすく、単価が上がりやすい | 納期と価格競争力に差が出る |
| 現地生産 | 技術移転や共同生産を交渉材料にしやすい | 技術流出や制度上の制約を慎重に見る傾向 | 買い手国の雇用政策との相性が違う |
| 企業文化 | 輸出案件を大きな成長機会として追いやすい | 防衛事業の利益率、リスク、世論対応を重く見る | 企業の参入意欲にも差が出る |
日本では2014年に防衛装備移転三原則が整備され、近年も制度の見直しが続いています。しかし、制度が変わればすぐ韓国型になるわけではありません。日本の防衛産業は、長く国内調達中心で動いてきたため、輸出先の要求に合わせて改修し、現地生産を設計し、政府が営業を支えるという経験が限られています。逆に言えば、日本が韓国から学べるのは、個別装備の性能よりも、産業と外交をつなぐ実務の部分です。
K2だけではない:K9、FA-50、艦艇、ミサイルが作る「面」の強さ
韓国防衛産業の強みは、K2戦車だけでは説明できません。K9自走砲はすでに複数国で採用され、韓国防衛輸出の代表的な成功例です。FA-50は高価な第5世代戦闘機ではありませんが、訓練機と軽攻撃機の中間に位置し、比較的導入しやすい航空戦力として売り込まれています。艦艇分野では造船大国としての基盤があり、潜水艦や補給艦の輸出経験もあります。
この「面」の強さは、買い手にとって一括調達のしやすさにつながります。ある国が火砲、戦車、航空機を同時に更新する場合、複数の国から別々に買うより、政治的に信頼できる一つの供給国からまとめて導入する方が早い場合があります。韓国はここで、米国ほど政治的に重くなく、欧州勢より納期が短く、中国・ロシア製より西側との互換性を説明しやすいという中間的な位置を取っています。
ただし、この位置取りは永続的な保証ではありません。欧州企業が生産能力を増やせば、韓国の短納期の優位は薄れる可能性があります。米国の政策が変われば、第三国への再輸出や部品供給の条件にも影響が出ます。買い手国の政権交代で契約が見直されることもあります。防衛輸出は、企業努力だけでは完結しない政治的なビジネスです。
なぜポーランドなのか:欧州需要と韓国供給力が重なった
ポーランドは、韓国防衛産業の伸びを象徴する国です。ロシアの脅威認識が強く、ウクライナ支援で装備を出し、自国軍の増強を急ぐ必要がありました。そこで、早期納入できる戦車、自走砲、航空機、ロケット砲への需要が高まりました。韓国は、すでに量産している装備と政府支援を組み合わせ、ポーランドに大きな選択肢を提供しました。
ポーランド側にとっても、韓国装備は単なる購入ではありません。現地生産や技術協力を含めれば、自国の防衛産業を育てる材料になります。欧州連合の中で防衛産業を強めたい流れとも接続しやすくなります。韓国側にとっては、欧州市場への信頼獲得、NATO圏での実績作り、追加契約への足場になります。この相互利益が、K2契約を大きなニュースにしました。
一方で、ポーランド依存はリスクでもあります。特定国向けの契約が輸出額の大部分を占めると、その国の財政、政権、外交、国内企業との交渉が韓国企業の業績に大きく影響します。大型契約は華やかですが、支払い条件、納入スケジュール、現地生産比率、部品供給の責任まで確認しなければ、本当の採算は見えません。
韓国政府が狙う「K防産」ブランド
韓国では、防衛産業を「K防産」と呼ぶ報道や政策説明が増えています。K-POPやKドラマのような文化輸出とは性格がまったく違いますが、「韓国製」というブランドを海外に広げる点では共通しています。政府は、輸出促進、研究開発、国産化、企業支援を通じ、防衛産業を次の成長分野に育てようとしています。
この背景には、韓国経済の課題もあります。半導体、自動車、電池、造船に続く高付加価値産業を増やしたい。地方工場と熟練雇用を維持したい。国内市場だけでは限界があるため、海外需要を取り込みたい。防衛産業は、政府調達が大きく、長期契約になりやすく、サプライチェーンも広い分野です。そのため、経済政策としての期待が集まりやすいのです。
ただし、防衛産業を成長産業として扱うことには倫理的・外交的な難しさもあります。輸出先の人権状況、地域紛争、第三国移転、民間被害の可能性など、通常の工業製品より重い論点があります。韓国の成長を評価する場合も、契約額だけを称賛するのではなく、輸出管理と説明責任を合わせて見る必要があります。
日本企業・日本読者にとっての読みどころ
日本の読者が韓国防衛産業を見るとき、最も参考になるのは「韓国に勝つ・負ける」という視点ではありません。むしろ、防衛装備が国家安全保障、製造業、外交、地方経済の接点にあることを理解することです。韓国は、国内の緊張環境を背景に装備を開発し、それを海外市場に広げ、相手国の産業政策に合わせてパッケージ化しています。
日本企業にとっては、防衛分野だけでなく、デュアルユース技術、部品、素材、センサー、通信、サイバー、宇宙など周辺分野の読み解きにもつながります。防衛装備そのものを輸出しなくても、同盟国との共同開発、部品供給、保守、研究協力が増えれば、企業の関わり方は広がります。その際、韓国の事例は「スピードと制度設計が市場を作る」ことを示しています。
一般読者にとっては、ニュースの見出しに出る「何兆ウォン契約」「世界4位を目指す」といった言葉を、そのまま受け取らない姿勢が大切です。契約はいつ納入されるのか。現地生産はどこまで進むのか。米国部品や輸出許可に依存していないか。買い手国の財政は持つのか。こうした確認ポイントを持つだけで、韓国経済ニュースの解像度は上がります。
ニュースを読むための判断表:どの発表を重く見るべきか
| 発表の種類 | 注目度 | 確認したい点 | 読み方 |
|---|---|---|---|
| 政府間の基本合意 | 中 | 法的拘束力、予算措置、対象装備 | 期待材料だが、確定契約とは分ける |
| 企業の本契約 | 高 | 金額、数量、納期、支払い条件 | 受注残や生産計画に影響しやすい |
| 初回納入 | 高 | 予定通りか、訓練・整備体制はあるか | 信頼性の実績になる |
| 現地生産開始 | 中〜高 | 技術移転範囲、品質管理、部品供給 | 長期関係の深さを示すが採算に注意 |
| 輸出目標の発表 | 低〜中 | 過去実績との差、対象国、金融支援 | 政治的メッセージとして読む |
伸び続けるための課題:金融、品質、輸出管理
韓国防衛産業が今後も伸びるには、契約を取るだけでは足りません。第一の課題は輸出金融です。大型装備は買い手国の財政負担が重く、融資や分割払いが契約成立を左右します。売り手側が魅力的な金融条件を提示できるかは、政府系金融機関や保証制度とも関係します。過度に条件を緩めれば、将来の回収リスクも高まります。
第二の課題は品質と保守です。早期納入は強みですが、納入後に稼働率が低ければ信頼を失います。戦車や航空機は、弾薬、部品、整備教育、ソフトウェア更新が長年続く製品です。買い手国の運用環境に合わせて、どこまで安定したサポートを提供できるかが、次の契約につながります。
第三の課題は輸出管理です。防衛装備は、売った後の使われ方まで問われます。第三国移転、紛争地での使用、人権上の懸念、国際制裁との関係は、企業イメージだけでなく外交問題になります。韓国が防衛輸出国として大きくなるほど、透明性と説明責任の水準も問われます。
まとめ:韓国防衛産業は「速い量産」と「柔軟なパッケージ」で伸びた
韓国の防衛産業が伸びている理由は、K2戦車の性能だけではありません。北朝鮮を背景にした国内需要、量産を重視する製造業基盤、政府の輸出支援、買い手国に合わせた現地生産・技術協力、欧州の急な需要が重なった結果です。ポーランド契約は、その条件が最も分かりやすく表れた事例といえます。
日本との違いは、技術力の上下ではなく、制度と市場経験の差です。韓国は輸出を前提にした売り方を積み上げ、日本は慎重な制度と国内調達中心の歴史を持っています。どちらが正しいと単純に決めるより、それぞれの安全保障環境、産業構造、社会的合意を踏まえて見る必要があります。
K-NewsCafeとして注目したいのは、韓国防衛産業が韓国経済の新しい輸出テーマになっている点です。半導体やKコンテンツとは違う分野ですが、国家ブランド、製造業、外交、地域雇用が絡むという意味で、韓国ニュースを読む上で重要なテーマになっています。今後は、契約額の大きさだけでなく、納入実績、現地生産、輸出管理、買い手国の財政まで追うことで、より立体的に理解できます。
FAQ:韓国防衛産業についてよくある疑問
韓国の防衛産業は本当に世界上位なのですか?
SIPRIの2020〜24年データでは、韓国は主要兵器輸出で世界10位、シェア2.2%とされています。米国やフランスのような巨大輸出国とは差がありますが、中堅輸出国として存在感を強めているのは事実です。
K2戦車が売れた最大の理由は性能ですか?
性能も重要ですが、最大の理由を一つに絞るのは危険です。ポーランドのように急いで装備を増やしたい国に対し、納期、数量、価格、現地生産、政府支援をまとめて提示できたことが大きいと考えられます。
日本も韓国のように防衛装備を輸出すべきですか?
本記事は政策提言ではありません。日本には防衛装備移転三原則などの制度、国内世論、同盟関係、企業採算の事情があります。韓国型をそのまま移すのではなく、制度目的とリスクを分けて議論する必要があります。
韓国防衛企業への投資判断に使えますか?
使えません。本記事は経済ニュースの背景解説であり、投資助言ではありません。防衛企業の業績は契約時期、為替、輸出許可、政治リスク、納入進捗に左右されます。投資判断は公的開示や専門家の助言を確認してください。
韓国の防衛輸出にリスクはありますか?
あります。大型契約への依存、買い手国の財政、輸出金融、現地生産の採算、品質保証、第三国移転、人権・紛争リスクなどです。成長産業として見る場合も、契約額だけでなく管理体制を確認する必要があります。
参考・出典:公的・信頼性の高い情報
- SIPRI「Can the growth trend in South Korea’s arms industry last?」
- SIPRI「Trends in International Arms Transfers, 2024」
- Yonhap News Agency:韓国防衛輸出額に関する報道
- Defense Acquisition Program Administration(韓国防衛事業庁)英語サイト
- Hyundai Rotem:K2 Main Battle Tank
- 内閣官房:国家安全保障戦略・防衛関連文書(PDF)
- 画像出典:Republic of Korea Armed Forces / Wikimedia Commons(CC BY-SA 2.0)